Financement
Le M&A industriel : un levier de compétitivité à certaines conditions
Publié le 15/09/2026
Copier le lien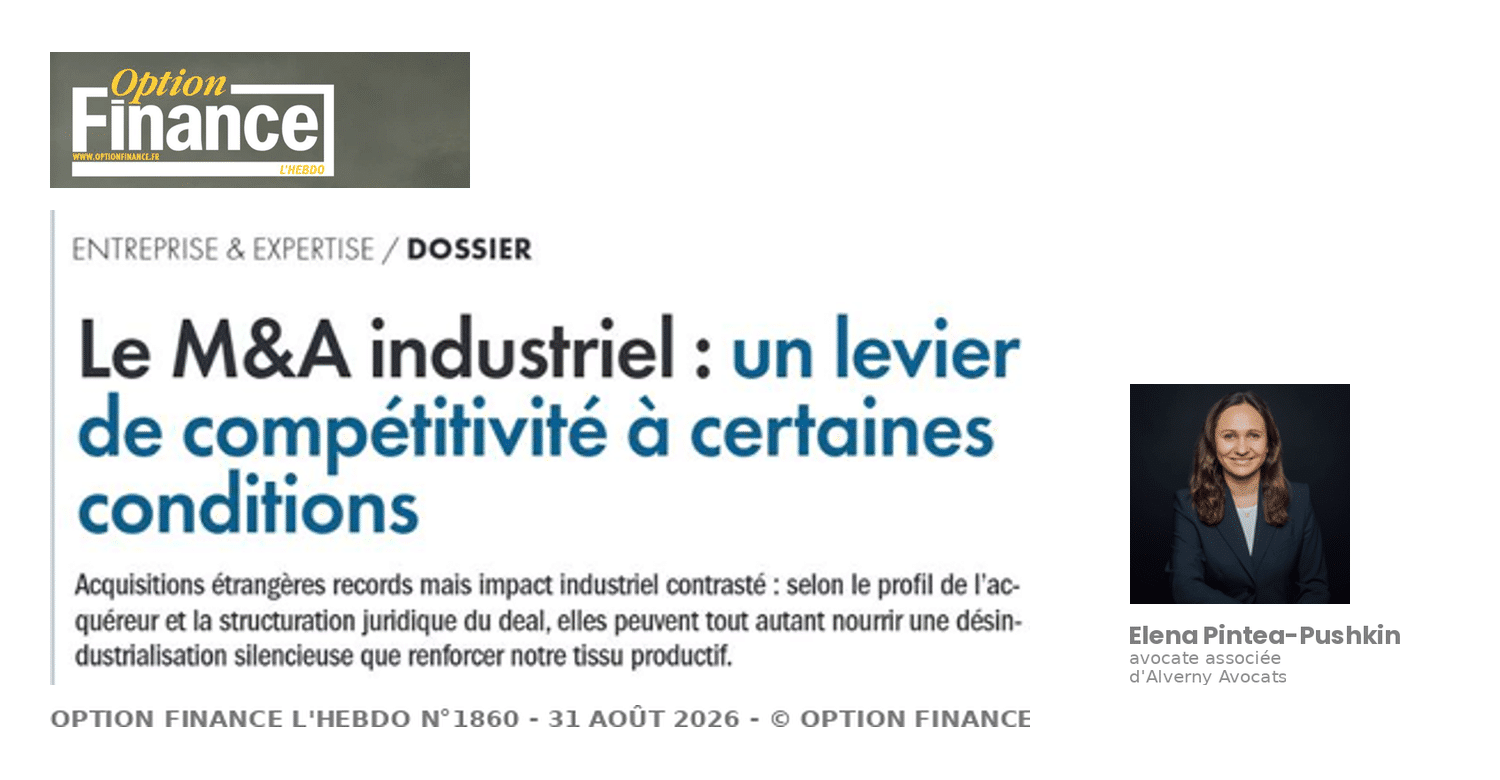

Acquisitions étrangères records mais impact industriel contrasté : selon le profil de l’acquéreur et la structuration juridique du deal, elles peuvent tout autant nourrir une désindustrialisation silencieuse que renforcer notre tissu productif.
1. Un M&A « entrant » qui ne dit pas tout de son impact industriel
Chaque année, les cabinets et les pouvoirs publics brandissent les mêmes statistiques : la France reste l’une des premières destinations européennes pour les investissements étrangers, et le M&A industriel entrant en constitue un pilier. Sur cette base, chaque acquisition d’un site français par un investisseur étranger est spontanément lue comme une victoire.
Cette lecture macroéconomique occulte pourtant une réalité plus fine, celle de la trajectoire industrielle des entreprises cédées trois à cinq ans après la transaction. Certaines opérations se traduisent par des transferts de savoir-faire, des investissements productifs, un ancrage renforcé dans les chaînes de valeur. D’autres aboutissent, au contraire, à des fermetures progressives, à la perte de centres de décision, à une simple transformation des sites français en sous-traitants sans autonomie ni capacité de développement.
2. Ce n’est pas du patriotisme économique, c’est du design juridique
Face à ces trajectoires contrastées, le réflexe est souvent de répondre en termes de « patriotisme économique » : faut-il davantage filtrer, voire bloquer, l’investissement étranger ? Cette approche binaire oppose ouverture et protection, alors que l’enjeu réel est ailleurs : dans la manière dont les opérations sont structurées et négociées.
Les outils existent déjà pour faire du M&A un levier de réindustrialisation plutôt qu’un vecteur de désindustrialisation. Ils sont juridiques et financiers : conditions et engagements pris dans le cadre du contrôle des investissements étrangers (IEF), clauses de maintien d’activité, d’investissement ou d’emploi, gouvernance organisée pour préserver des centres de décision en France, mécanismes contractuels incitant réellement l’acquéreur à tenir ses promesses. Ces outils sont pourtant sous-utilisés. Non pas parce qu’ils seraient juridiquement inaccessibles, mais parce qu’ils arrivent trop tard dans le processus une fois la logique économique du deal figée et les paramètres industriels considérés comme non négociables.
3. Trois profils d’acquéreurs, trois logiques industrielles
Toutes les opérations de M&A industriel entrant ne se valent pas. Derrière l’étiquette générique « investisseur étranger » se cachent au moins trois profils types, aux logiques radicalement différentes.
3.1. Le stratège industriel qui intègre
Premier profil : le stratégique intégrateur, industriel de la même filière ou d’un secteur adjacent, qui cherche à intégrer le site français dans une chaîne de valeur mondiale.
Sa logique est de long terme : accéder à un marché, à une technologie, à des compétences rares. Lorsqu’il joue le jeu, il peut transformer un site français en tête de pont européenne, voire mondiale, avec des investissements conséquents. Mais cette intégration s’accompagne presque toujours de mouvements : regroupement de gammes, spécialisation des usines, réorganisation des fonctions support. Le risque n’est pas tant la fermeture immédiate que le glissement progressif des fonctions à haute valeur ajoutée vers le pays d’origine du groupe. Pour ce type d’acquéreur, l’enjeu juridique est de sécuriser la place du site français dans l’architecture industrielle globale : engagements sur les volumes, sur les capacités maintenues, sur les activités de R&D localisées, sur les centres de décision installés en France.
3.2. Le fonds qui optimise
Deuxième profil : le fonds d’investissement, dont la logique première est financière. Il raisonne en horizon de détention, en rendement et en sortie future, parfois avec une vraie compréhension industrielle, parfois beaucoup moins. Son action se concentre sur l’optimisation : restructurations, recentrage, cessions d’actifs non stratégiques, amélioration des marges.
Ce type de stratégie peut être vertueuse lorsqu’elle permet de remettre à niveau un groupe industriel sous-investi, de le décharger d’activités périphériques et de faire émerger un acteur plus robuste. Ici, le droit doit s’intéresser à la trajectoire industrielle sur la durée de détention : clauses d’engagement d’investissement productif, maintien de certaines lignes ou sites, garde-fous sur les cessions d’actifs clés, reporting renforcé permettant aux parties prenantes de suivre l’exécution des engagements.
3.3. Le consolidateur qui rationalise
Troisième profil : le consolidateur sectoriel, souvent déjà présent en France, qui acquiert pour regrouper, rationaliser des capacités, éliminer des surcapacités ou des concurrents fragiles. Sa logique est industrielle mais peut être destructrice d’emplois ou de capacités de production locales, car la valeur vient précisément de la rationalisation.
Pour ce profil, les outils juridiques à mobiliser portent sur le maillage territorial et sectoriel : engagements de maintien d’activité sur certains sites, obligations de reconversion industrielle, plans d’investissement sur des technologies ou segments d’avenir, calendrier encadrant la rationalisation plutôt que la laissant se faire au seul gré des synergies.
4. Le faux débat de la nationalité du capital
Une confusion fréquente consiste à corréler le risque industriel à la nationalité de l’acquéreur. C’est une erreur d’analyse.
Un fonds français peut optimiser un actif industriel avec la même froideur qu’un fonds étranger ; un groupe industriel étranger peut, à l’inverse, sanctuariser un site français devenu pour lui stratégique, parce qu’il y détient une compétence technique introuvable ailleurs dans son organisation.
Le critère pertinent n’est donc jamais la nationalité, mais la structure de l’opération et l’horizon de détention. Cette clarification a une conséquence pratique directe pour le conseil : elle interdit de bâtir une stratégie de négociation sur des présupposés géographiques et impose, à chaque dossier, une analyse de la logique économique réelle de l’acquéreur, indépendamment de son pavillon.
5. Des outils juridiques disponibles mais activés trop tard
Quelle que soit la catégorie d’acquéreur, la France dispose déjà d’un faisceau d’outils pour orienter l’impact industriel des opérations.
Le contrôle des investissements étrangers permet de conditionner certaines acquisitions à des engagements précis. Au niveau contractuel, les conventions d’acquisition offrent également un champ considérable : clauses de maintien de sites ou d’emplois, covenants d’investissement, obligations de non délocalisation de certaines activités, obligations de consultation en cas de projet de fermeture, sanctions financières en cas de non-respect.
Trop souvent, ces discussions n’interviennent qu’en fin de négociation, en réaction à une inquiétude sociale ou politique, alors que la logique industrielle choisie par l’acquéreur est déjà verrouillée.
6. Ne pas fermer la porte, mais choisir les clés
Le rôle du conseil est ici décisif. Identifier, dès les premiers échanges, le profil réel de l’acquéreur au-delà du discours d’intention permet de calibrer la structuration juridique en conséquence : intensité des engagements de maintien d’activité face à un fonds, mécanismes de gouvernance post-acquisition face à un stratégique, clauses de non-arbitrage d’actifs face à un consolidateur. Cette qualification en amont conditionne tout le reste de la négociation.
L’enjeu n’est donc pas de dresser un mur contre les investissements étrangers qui restent nécessaires au financement de la croissance industrielle française : ils apportent des capitaux, parfois des débouchés à l’export, parfois une discipline de gestion que la cible n’avait pas su s’imposer seule. Mais l’ouverture sans boussole industrielle ni structuration juridique adaptée revient à sous-traiter à d’autres la décision sur notre niveau de désindustrialisation acceptable.
En assumant que le droit n’est pas qu’un filet de sécurité à la fin d’un processus, mais un outil de design dès l’origine, le M&A industriel entrant peut devenir un instrument de réindustrialisation choisie plutôt qu’un moteur de désindustrialisation silencieuse.